- MateriaCuotas y morosos
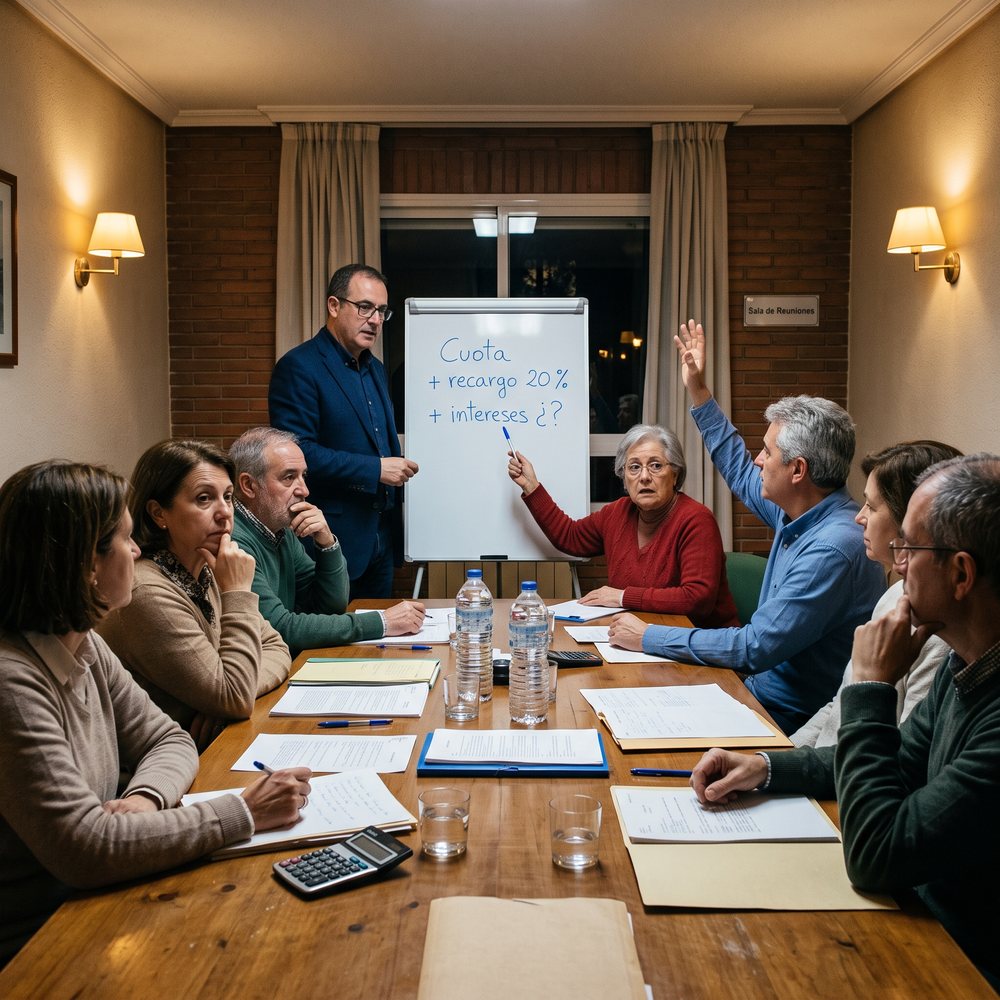
Desde la reforma operada por la Ley 10/2022, de 14 de junio, de medidas urgentes para impulsar la actividad de rehabilitación edificatoria en el contexto del Plan de Recuperación, Transformación y Resiliencia, la Ley de Propiedad Horizontal permite a la junta de propietarios acordar recargos e intereses superiores al legal frente al moroso, con límites que el artículo 21.1 LPH no expresa en cifras.
Por otro lado, el artº 1152 del Código Civil establece que cuando se imponga una sanción por impago (claramente el recargo lo es) esta tendrá función indemnizatoria plena, por lo que no cabe ser recargada con intereses.
Así pues, de la suma de ambas regulaciones se venía entendiendo que la comunidad de propietarios puede imponer recargo o intereses, pero no ambas cosas.
Sin embargo, la Audiencia Provincial de Cantabria acaba de condenar a un propietario de Laredo a pagar intereses sobre una deuda que ya había sido recargada con el 20 %.
El artículo 21.1 LPH tras la reforma de la Ley 10/2022
La Ley 10/2022, de 14 de junio, de medidas urgentes para impulsar la actividad de rehabilitación edificatoria, dio nueva redacción al artículo 21 LPH y le cambió la rúbrica: «Impago de los gastos comunes, medidas preventivas de carácter convencional, reclamación judicial de la deuda y mediación y arbitraje». Las medidas preventivas son la novedad, y se regulan en el apartado primero:
«La junta de propietarios podrá acordar medidas disuasorias frente a la morosidad por el tiempo en que se permanezca en dicha situación, tales como el establecimiento de intereses superiores al interés legal o la privación temporal del uso de servicios o instalaciones, siempre que no puedan reputarse abusivas o desproporcionadas o que afecten a la habitabilidad de los inmuebles. Estas medidas no podrán tener en ningún caso carácter retroactivo y podrán incluirse en los estatutos de la comunidad. En todo caso, los créditos a favor de la comunidad devengarán intereses desde el momento en que deba efectuarse el pago correspondiente y éste no se haga efectivo».
La competencia corresponde a la junta. La medida puede incorporarse a los estatutos (antes de la reforma, algunos tribunales lo exigían), pero no es obligatorio.
La ley menciona dos medidas a título de ejemplo: los intereses superiores al legal y la privación temporal del uso de servicios o instalaciones comunes, como la piscina o la pista deportiva. La expresión «tales como» deja abierta la relación a otras medidas de la misma naturaleza.
Los límites se formulan mediante conceptos jurídicos tan indeterminados como el siguiente: la medida no puede ser abusiva ni desproporcionada, ni afectar a la habitabilidad de los inmuebles. Este último límite excluye, por ejemplo, el corte del suministro de agua o de calefacción al moroso, que de vez en cuando se propone en alguna junta.
Por último, la medida no puede tener carácter retroactivo: se aplica a la morosidad posterior al acuerdo, nunca a la deuda que ya existía cuando se votó.
No es necesario aprobar intereses.
El inciso final del artículo 21.1 LPH regula otra cuestión, a menudo olvidada: los créditos de la comunidad devengan intereses desde el día en que debió pagarse el recibo, sin necesidad de acuerdo alguno (lo expliqué en «Morosos de comunidades de propietarios ya no ganan dinero impagando»).
Así que, incluso en los supuestos en los que la comunidad no haya aprobado nada, se devenga el interés legal del dinero desde el día en que el recibo entra en mora (el día siguiente al último día del pago que, de no estar fijado en estatutos o en el acuerdo independiente, será el último día del mes al que corresponde el recibo, según la costumbre más extendida) hasta el día en que se paga.
Pero, pueden establecerse otros intereses superiores, por virtud de la reforma legal indicada. Así pues, la medida que acuerde la junta sustituye a ese interés legal. Si la junta acuerda un interés superior, se aplica este en lugar del legal, porque el artículo 1108 del Código Civil dispone que, en las obligaciones de pago de una cantidad de dinero, la indemnización por la mora consiste «en el pago de los intereses convenidos, y a falta de convenio, en el interés legal».
La incompatibilidad del recargo con el interés legal
Como la reforma del año 22 habla de medidas, en general y cita dos ejemplos y no un "numerus clausus" nada impide que se acuerde un recargo fijo, como un 20 % que se devenga automáticamente cuando el recibo entra en mora.
Este recargo opera como cláusula penal, y el artículo 1152 del Código Civil establece que «la pena sustituirá a la indemnización de daños y el abono de intereses en caso de falta de cumplimiento, si otra cosa no se hubiere pactado».
Por lo tanto, exigir a la vez el recargo y el interés legal supondría indemnizar dos veces el mismo retraso. Así lo declaró la Sentencia de la Audiencia Provincial de Málaga, Sección Cuarta, núm. 195/2025, de 13 de marzo, ECLI:ES:APMA:2025:1246, que revocó la condena al interés legal desde la demanda porque la comunidad ya penalizaba al moroso con un 10 % (aunque en aquel caso no como recargo, sino como descuento por pronto pago, lo que fue equiparado por aquella sentencia), y no había acordado exigir además el interés del artículo 1108 del Código Civil.
La Sentencia de la Audiencia Provincial de Cantabria 477/2026
Sin embargo, una reciente sentencia de la Audiencia Provincial de Cantabria ha venido a decir lo contrario.
Una comunidad de propietarios de Laredo reclamó judicialmente a uno de sus propietarios 3.330 euros: 2.775 euros de cuotas y derramas impagadas y 555 euros de recargo (el 20 % de esa deuda, que la junta venía imponiendo a los morosos desde 2017). El juzgado de primera instancia había rechazado el recargo. La comunidad recurrió y la Sentencia de la Audiencia Provincial de Cantabria, Sección Segunda, núm. 477/2026, de 20 de julio (ECLI:ES:APS:2026:1233) le dio la razón: condenó a pagar los 3.330 euros, aceptando el recargo.
La Audiencia recuerda que, antes de la reforma, la cuestión «fue muy discutido por la jurisprudencia menor»: unos tribunales admitían que la comunidad acordase libremente estos recargos, al no prohibirlo norma alguna, y otros le negaban competencia o exigían su previsión en los estatutos. Tras la Ley 10/2022, la Sala resuelve con brevedad: el artículo 21.1 LPH permite la medida, la junta la acordó y nadie impugnó el acuerdo.
Lo llamativo es que el fallo añade el interés legal sobre la deuda de 3.330 euros, resultado de añadir a las cuotas el recargo.
La proporcionalidad del recargo
La sentencia no se manifiesta sobre si un recargo del 20 % es proporcionado. Declara que el acuerdo adoptado en junta y no impugnado es ejecutivo y vincula al propietario. Además, al no comparecer el demandado, nadie alegó el carácter abusivo o desproporcionado del recargo, y el tribunal no llegó a examinarlo.
A mi juicio, aunque hubiera sido objeto de controversia en el juicio, el tribunal no habría tenido dificultad en admitir ese 20 % de recargo, porque es la proporción que el propio legislador emplea en recargos de naturaleza semejante. La Ley General Tributaria (LGT) fija en el 20 % el recargo de apremio ordinario sobre la deuda no ingresada en periodo voluntario (artículo 28.4 LGT), y el texto refundido de la Ley General de la Seguridad Social (LGSS) impone un recargo del 20 % sobre las cuotas ingresadas a partir del segundo mes siguiente al vencimiento (artículo 30.1 LGSS). Un porcentaje superior, como el 50 % que he visto proponer en alguna junta, excede con mucho de esas referencias, y creo que un tribunal lo consideraría desproporcionado.
La ejecutividad del acuerdo no impugnado
Lo más llamativo a mi juicio, es que el fundamento de la condena no es si el recargo es proporcionado o no, sino que la impugnación de los acuerdos de la junta no suspende su ejecución, salvo que el juez lo acuerde como medida cautelar (artículo 18.4 LPH). Con mayor razón, dice la Audiencia con cita de su propia doctrina, el acuerdo que nadie ha impugnado es válido y ejecutivo.
Es la regla que he expuesto aquí en otras ocasiones («Los acuerdos contrarios a la LPH son válidos si no son impugnados» y «Es preciso impugnar los acuerdos contrarios a la Ley o Estatutos para poder negarse al pago»): los acuerdos se cumplen o se impugnan, y el propietario no puede desatenderlos por decisión unilateral. Quien deja transcurrir el plazo de impugnación no puede oponerse después, cuando se le reclama el pago.
Esa regla tiene un límite, que traté al hablar de la nulidad de pleno derecho: protege los acuerdos anulables, que son la mayoría, pero no los contrarios a una norma imperativa, que son nulos y no quedan convalidados por el transcurso del plazo de impugnación. El artículo 21.1 LPH prohíbe las medidas abusivas o desproporcionadas, las que afecten a la habitabilidad y las retroactivas. Estoy convencido de que un recargo del 100 % sería nulo por abusivo aunque ningún propietario lo hubiera impugnado, y probablemente también lo sería uno del 50 %. Y esa nulidad sería, a mi juicio, radical, plena, no sujeta a impugnación previa e invocable en cualquier momento y lugar.
Sin embargo, esta sentencia no ha entrado en valorarlo, acogiéndose directamente a que el acuerdo no había sido impugnado. Creo que si el recargo hubiera sido del 100% la sentencia sí lo habría anulado, así que, indirectamente, la sentencia está reconociendo que ese recargo no es abusivo al declararlo consolidado por falta de impugnación.
La compatibilidad del recargo con los intereses
También resulta llamativo que, la sentencia añada luego el interés legal del dinero a una deuda que ya había sido previamente recargada con el 20% a modo de indemnización.
A la luz de los artículos 1108 y 1152 del Código Civil, ese interés es discutible, pero nadie lo discutió, porque el demandado no compareció, así que la Audiencia lo aprobó tal cual, y esto devuelve el foco de atención a lo dicho en el párrafo anterior: los acuerdos no impugnados son ejecutivos.
Pautas para la adopción del acuerdo
Para que una comunidad se mueva en terreno sólido a la hora de aprobar este tipo de acuerdos y recargos recomiendo que siga las siguientes pautas:
- Adopción previa a la morosidad. La prohibición de retroactividad exige que el acuerdo preceda a la deuda que se pretende gravar. Un recargo aprobado para cobrar una deuda ya existente es nulo, y, en mi opinión, esa nulidad es radical y opera aunque nadie lo impugne.
- Determinación precisa en el acta. El acta debe expresar la medida que se adopta, la fecha desde la que se aplica y la base sobre la que se calcula. Un porcentaje mensual acumulativo y un recargo único sobre la deuda merecen un juicio de proporcionalidad muy distinto. Si la comunidad pretende cobrar además el interés legal, el acuerdo debe preverlo expresamente; en otro caso, el recargo lo sustituye (artículo 1152 del Código Civil), pese a lo que dice esta sentencia.
- No abusividad del acuerdo. Para andar sobre seguro, un recargo del 20% no debería ser declarado abusivo por ser el habitual en materia tributaria, y un interés pactado en 2 puntos porcentuales por encima del interés legal del dinero tampoco podrá reputarse abusivo por ser el legalmente previsto para condenas pecuniarias no satisfechas en el período de pago voluntario (los 20 días posteriores a la firmeza de la sentencia).
- Notificación a los propietarios. La medida solo cumple su función disuasoria si el propietario la conoce antes de incurrir en mora. En un eventual pleito, la notificación acredita además que la conocía.
Para el propietario, el cauce para combatir el recargo es la impugnación en plazo del acuerdo que lo establece, salvo que el recargo sea nulo; la oposición a la demanda de reclamación de cuotas llega tarde. La incomparecencia es además la peor de las opciones: el demandado en rebeldía pierde la ocasión de discutir tanto el recargo como el interés que se le añade.
Consideración final
La reforma de 2022 ha dado a las comunidades una facultad que antes les discutían los tribunales, y la Audiencia Provincial de Cantabria da un paso más en la lucha contra la morosidad, al permitir acumular intereses sobre la cuota ya recargada.
© 2026 Natalio López Valenzuela. Todos los derechos reservados.
El contenido de este blog (texto, imágenes, gráficos, código, etc.) está protegido por derechos de autor. Queda prohibido su uso (reproducción, transformación, redistribución, entrenamiento de modelos de inteligencia artificial, etc.) sin permiso expreso y sin cita clara de la fuente. Cualquier uso permitido deberá incluir el título de la obra, el autor original, el enlace a la entrada y la fecha de publicación.